ఈరోజుల్లో చిన్న కిరాణా కొట్టు దగ్గర నుండి పెద్ద పెద్ద మాల్స్ వరకు మనం జేబులో రూపాయి నగదు లేకుండా కేవలం మొబైల్ ఫోన్తో యూపీఐ స్కాన్ చేసి పేమెంట్స్ చేసేస్తున్నాం. ఒక క్విక్ స్కాన్, పిన్ నంబర్ నొక్కడం, పేమెంట్ సక్సెస్ కావడం... ఇదంతా మన దైనందిన జీవితంలో ఒక భాగమైపోయింది. అయితే, గత కొన్ని రోజులుగా సోషల్ మీడియాలోనూ, వార్తల్లోనూ యూపీఐ ఛార్జీలపై ఒక పెద్ద చర్చ నడుస్తోంది. 2,000 రూపాయల కంటే ఎక్కువ పేమెంట్ చేస్తే ఛార్జీలు పడతాయా? వినియోగదారులు జేబుల నుండి అదనపు డబ్బులు కట్టాలా? అనే భయాలు అందరిలోనూ మొదలయ్యాయి. అయితే ఈ అయోమయానికి తెరదించుతూ కేంద్ర ఆర్థిక శాఖ ఒక కీలక నోటిఫికేషన్ విడుదల చేసింది. అసలు ఆ నోటిఫికేషన్లో ప్రభుత్వం ఏం చెప్పింది?.
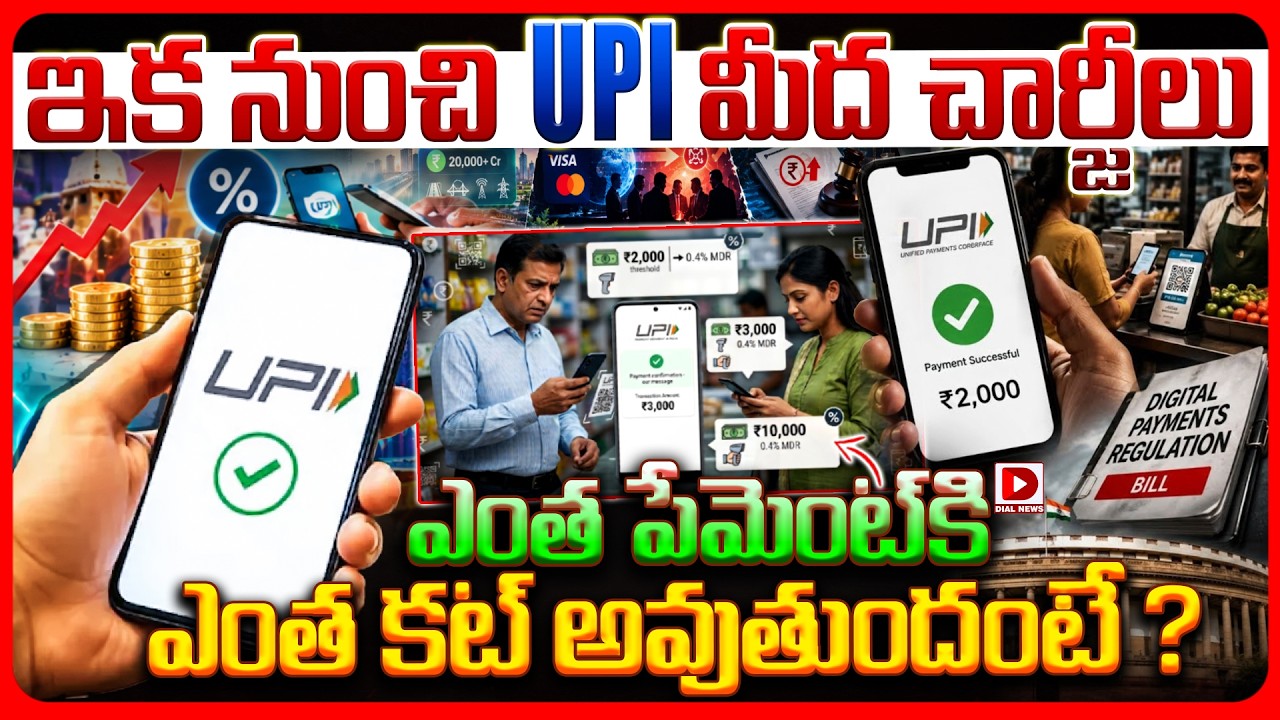
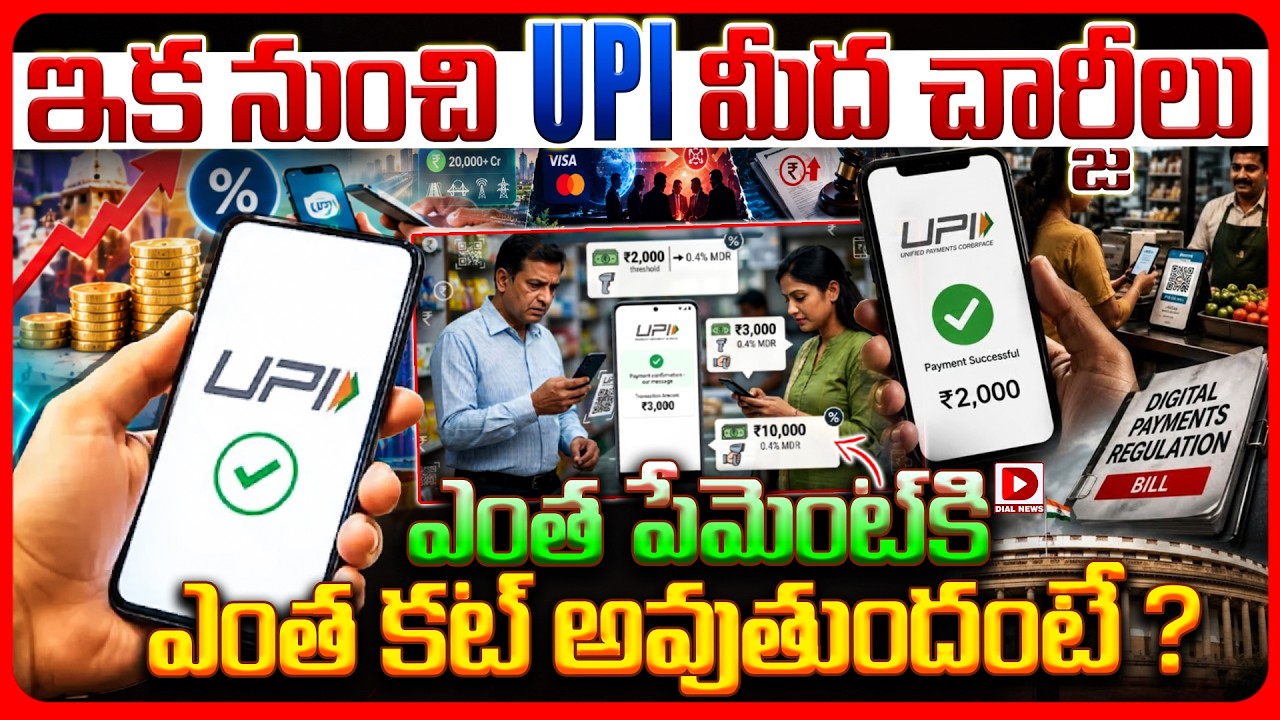
అసలు కేంద్ర ప్రభుత్వం ఏం చెప్పిందంటే... సెప్టెంబర్ 14న ఆర్థిక మంత్రిత్వ శాఖ ఒక అధికారిక నోటిఫికేషన్ను విడుదల చేసింది. దీని ప్రకారం, 2,000 రూపాయల వరకు జరిగే యూపీఐ లావాదేవీలపై మరియు రూపే డెబిట్ కార్డ్ పేమెంట్స్పై ఎలాంటి ప్రత్యక్ష లేదా పరోక్ష ఛార్జీలను బ్యాంకులు కానీ, పేమెంట్ సిస్టమ్ ప్రొవైడర్లు కానీ వసూలు చేయకూడదు. అంటే, మీరు మీ రోజువారీ అవసరాల కోసం చేసే ₹2,000 లోపు డిజిటల్ పేమెంట్స్ అన్నీ కూడా పూర్తిగా ఉచితం! దీనివల్ల సామాన్య వినియోగదారులపై ఎలాంటి అదనపు భారం పడదు. ఈ నోటిఫికేషన్ ద్వారా ప్రభుత్వం ₹2,000 లోపు లావాదేవీలను ఒక సురక్షితమైన కేటగిరీగా మార్చింది.
ఇప్పుడు అందరినీ వేధిస్తున్న అతి పెద్ద ప్రశ్న... ఒకవేళ మనం ₹2,500, ₹5,000 లేదా ₹10,000 యూపీఐ ద్వారా ట్రాన్స్ఫర్ చేస్తే అదనపు ఫీజు కట్టాలా? ఇక్కడే మనం ఒక విషయాన్ని స్పష్టంగా అర్థం చేసుకోవాలి. ప్రభుత్వం ఇచ్చిన నోటిఫికేషన్లో ₹2,000 దాటితే వినియోగదారులపై ఆటోమేటిక్గా ఛార్జీలు పడతాయని ఎక్కడా చెప్పలేదు. కాబట్టి సాధారణ వినియోగదారులు ₹2,000 కంటే ఎక్కువ మొత్తాన్ని పే చేసినా కూడా వారి బ్యాంక్ అకౌంట్ నుండి ఎలాంటి అదనపు ట్రాన్సాక్షన్ ఫీజు కట్ అవ్వదు. ప్రభుత్వం కేవలం చట్టపరమైన కొన్ని మార్పులను తీసుకువచ్చిందే తప్ప, వినియోగదారులపై పన్నులు వేయలేదు. కాబట్టి మీరు ₹5,000 లేదా ₹10,000 పంపినా అది ప్రస్తుతం పూర్తిగా ఉచితమే.
మరి ప్రభుత్వం ఈ ₹2,000 థ్రెషోల్డ్ను ఎందుకు ప్రత్యేకంగా ప్రస్తావించింది? ఎందుకంటే భారతదేశంలో యూపీఐ వాడకం ఊహించని స్థాయిలో పెరిగిపోయింది. ప్రభుత్వ లెక్కల ప్రకారం... 2016-17 ఆర్థిక సంవత్సరంలో యూపీఐ సిస్టమ్లో కేవలం 44 బ్యాంకులు మాత్రమే ఉండగా, 2026 జూలై నాటికి ఆ సంఖ్య ఏకంగా 741 బ్యాంకులకు చేరింది. అంతేకాదు, ఒక్క జూలై 2026 నెలలోనే రికార్డు స్థాయిలో 2,366 కోట్ల యూపీఐ లావాదేవీలు జరిగాయి. ఈ భారీ నెట్వర్క్ను రన్ చేయడానికి, సైబర్ సెక్యూరిటీని అప్గ్రేడ్ చేయడానికి మరియు ఆన్లైన్ మోసాలను అరికట్టడానికి బ్యాంకులు మరియు పేమెంట్ కంపెనీలు భారీగా మౌలిక సదుపాయాలపై ఖర్చు చేయాల్సి వస్తోంది. ఈ ఖర్చులను రికవర్ చేయడానికి ఒక స్థిరమైన ఆదాయ నమూనా అవసరమని భావించి, భవిష్యత్తు కోసం ప్రభుత్వం ఈ సరికొత్త ఫ్రేమ్వర్క్ను సిద్ధం చేస్తోంది.
ఈ మౌలిక సదుపాయాల ఖర్చుల రికవరీ కోసమే 'ఎండీఆర్' అనే పదాన్ని వాడుతున్నారు. ఎండీఆర్ అంటే ఒక డిజిటల్ పేమెంట్ను ప్రాసెస్ చేసినందుకు విధించే రుసుము. భవిష్యత్తులో ఒకవేళ ఈ ఛార్జీలను ప్రవేశపెట్టినా, అవి కేవలం పెద్ద పెద్ద వ్యాపారులకు, అది కూడా పెద్ద మొత్తంలో జరిగే లావాదేవీలపై మాత్రమే ఉండే అవకాశం ఉంది. దీని రేట్లు 0.25 శాతం నుండి 0.4 శాతం వరకు ఉండవచ్చని నివేదికలు చెబుతున్నా, ప్రస్తుత నోటిఫికేషన్లో ఎలాంటి అధికారిక రేట్లను ఖరారు చేయలేదు. ఒకవేళ ఈ ఎండీఆర్ అమల్లోకి వచ్చినా, అది వ్యాపార సంస్థలు లేదా పేమెంట్ ఎకోసిస్టమ్ భరించాల్సి ఉంటుంది తప్ప, సామాన్య కస్టమర్ల అకౌంట్ల నుండి నేరుగా ఎలాంటి డబ్బు కట్ కాదు. ప్రజలందరికీ యూపీఐ ఎల్లప్పుడూ ఉచితంగానే అందుబాటులో ఉంటుందని ప్రభుత్వం పదే పదే స్పష్టం చేస్తోంది.
మొత్తంగా చూస్తే... ప్రస్తుతానికి సాధారణ వినియోగదారులకు యూపీఐ లావాదేవీలు పూర్తిగా ఉచితం మరియు సురక్షితం. ₹2,000 అనే లిమిట్ కేవలం బ్యాంకులు మరియు పెద్ద వ్యాపారుల మధ్య ఛార్జీల నియంత్రణకు సంబంధించిన ఒక ఫ్రేమ్వర్క్ మాత్రమే తప్ప, అది సామాన్యుల ఖర్చుల పరిమితి కాదు. ఇదిలా ఉంటే, ఇంటర్నెట్ సరిగ్గా లేని మారుమూల గ్రామాల్లో, టైర్ 2, టైర్ 3 నగరాల్లో డిజిటల్ పేమెంట్స్ మరింత సులభతరం చేయడం కోసం 'యూపీఐ టాప్ అండ్ పే' వంటి ఆఫ్లైన్ ఫీచర్స్ కూడా అందుబాటులోకి వస్తున్నాయి. దీనివల్ల డేటా కనెక్షన్ లేకపోయినా కేవలం ఒక టాప్తో సులువుగా పేమెంట్స్ చేసుకోవచ్చు.